O Brasil não precisa apenas negociar dívidas. Precisa enfrentar os juros
As manchetes dos jornais trazem um excelente tema para o debate entre os candidatos à Presidência da República: o endividamento das famílias brasileiras.
Lula e Flávio Bolsonaro apresentam propostas para renegociar dívidas, oferecendo algum alívio aos milhões de brasileiros que já não conseguem pagar suas contas.
Mas por que o crédito no Brasil custa tão caro? Trabalho no mercado financeiro há mais de quatro décadas e continuo impressionado com a naturalidade com que convivemos com taxas de juros absurdas.
Segundo a Confederação Nacional do Comércio, mais de 80% das famílias estão endividadas. Quase 30% têm contas em atraso.
Em agosto, os juros médios do crédito livre para pessoas físicas alcançaram 61,7% ao ano, segundo o Banco Central.
Uma dívida de R$ 10 mil, submetida a essa taxa durante um ano, chegaria a R$ 16.170, sem amortizações ou outros encargos.
Como reorganizar um orçamento nessas condições?
Existem outras causas para o endividamento, como renda insuficiente, desemprego e emergências familiares. Mas juros dessa magnitude transformam dificuldades passageiras em problemas permanentes.
Os candidatos discutem como renegociar dívidas, sem colocar no centro do debate uma redução efetiva do custo do crédito.
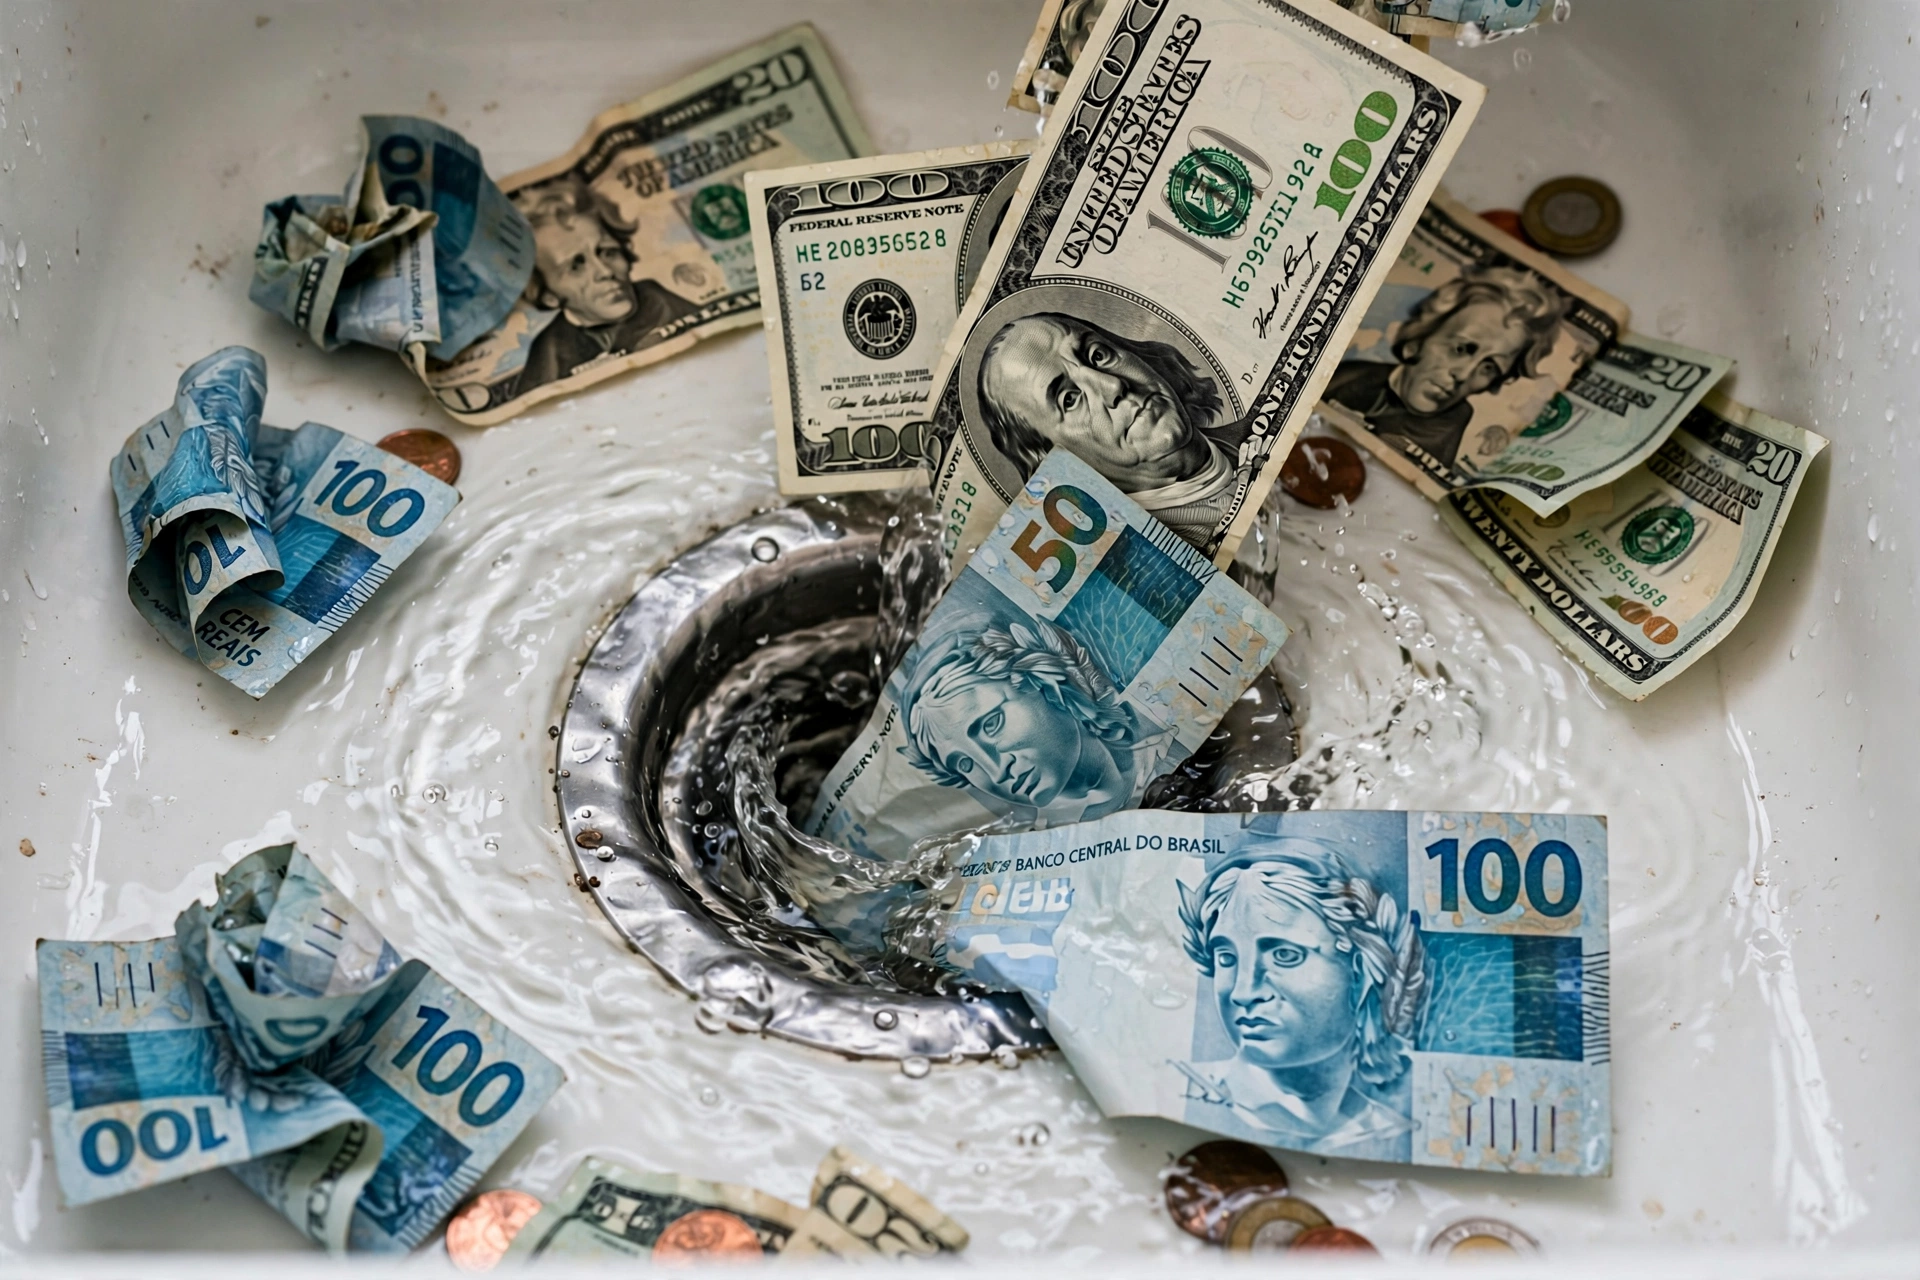
É como enxugar o chão mantendo a torneira aberta.
Mal comparando, é como pretender resolver a violência construindo mais presídios, em vez de investir em escolas e educação.
Presídios podem ser necessários, assim como renegociar dívidas. Mas nenhuma dessas medidas, isoladamente, enfrenta as causas estruturais.
O Brasil parece especializado em administrar consequências, enquanto evita enfrentar suas causas.
A Selic elevada contribui para o problema, mas não explica tudo. Os spreads bancários, a concentração do mercado e os custos do sistema financeiro também precisam ser discutidos.
Enquanto o trabalhador compromete sua renda com prestações, o comércio perde consumidores, a indústria perde mercado e a economia perde capacidade de crescer.
O dinheiro que poderia movimentar a produção e gerar empregos acaba destinado ao pagamento das dívidas.
Mantemos juros elevados para combater a inflação, embora muitas pressões sobre os preços não desapareçam simplesmente porque o crédito ficou mais caro.
A energia elétrica não fica necessariamente mais barata porque uma família deixou de comprar uma geladeira.
Meu pai, João Pinheiro Neto, ministro do Trabalho de João Goulart, repetia: “Salário não é causa de inflação.”
Passados mais de sessenta anos, continuamos recorrendo à restrição da renda, do consumo e do crédito para combater a inflação.
Não defendo abandonar o controle inflacionário, mas discutir seus instrumentos e custos sociais.
Renegociar dívidas pode aliviar milhões de famílias. Entretanto, se os juros permanecerem proibitivos, logo estaremos discutindo novos programas, com outros nomes e os mesmos problemas.
O Brasil precisa de crédito para produzir, investir e consumir, não de uma população permanentemente endividada.
Talvez esteja na hora de inverter a pergunta.
Em vez de perguntar como salvar os brasileiros de suas dívidas, deveríamos perguntar por que permitimos que o crédito se tornasse tão caro.
Porque um país não enriquece transformando seus cidadãos em devedores permanentes.