Quando o algoritmo diz não: A opacidade do crédito digital e os direitos do consumidor
Compartilhe nas Redes sociais
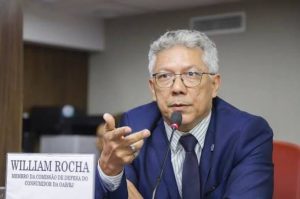
Por William Rocha – Professor e especialista em Direito Digital e Proteção de Dados e Privacidade, diretor de Inclusão Digital e Inovação da OAB-RJ, sócio do escritório Terra Rocha Advogados – Colunista convidado.
A transformação digital do mercado financeiro trouxe uma promessa sedutora: crédito mais rápido, menos burocracia e decisões praticamente instantâneas. Em poucos segundos, aplicativos e plataformas financeiras conseguem avaliar solicitações, estabelecer limites, definir taxas de juros e decidir quem terá ou não acesso a determinado produto financeiro.
Por trás dessa aparente eficiência, entretanto, surge uma questão jurídica e social que não pode ser ignorada: quem controla os algoritmos que decidem sobre a vida financeira dos consumidores?
A pergunta ganha especial relevância diante da crescente utilização de sistemas automatizados de análise de crédito, modelos estatísticos de risco e ferramentas de inteligência artificial capazes de processar grandes volumes de dados pessoais, comportamentais e financeiros.
O problema não está necessariamente na automação, mas na ausência de transparência, na dificuldade de contestação e no risco de reprodução de desigualdades sociais por sistemas que frequentemente operam de maneira incompreensível para aqueles que sofrem os efeitos de suas decisões.
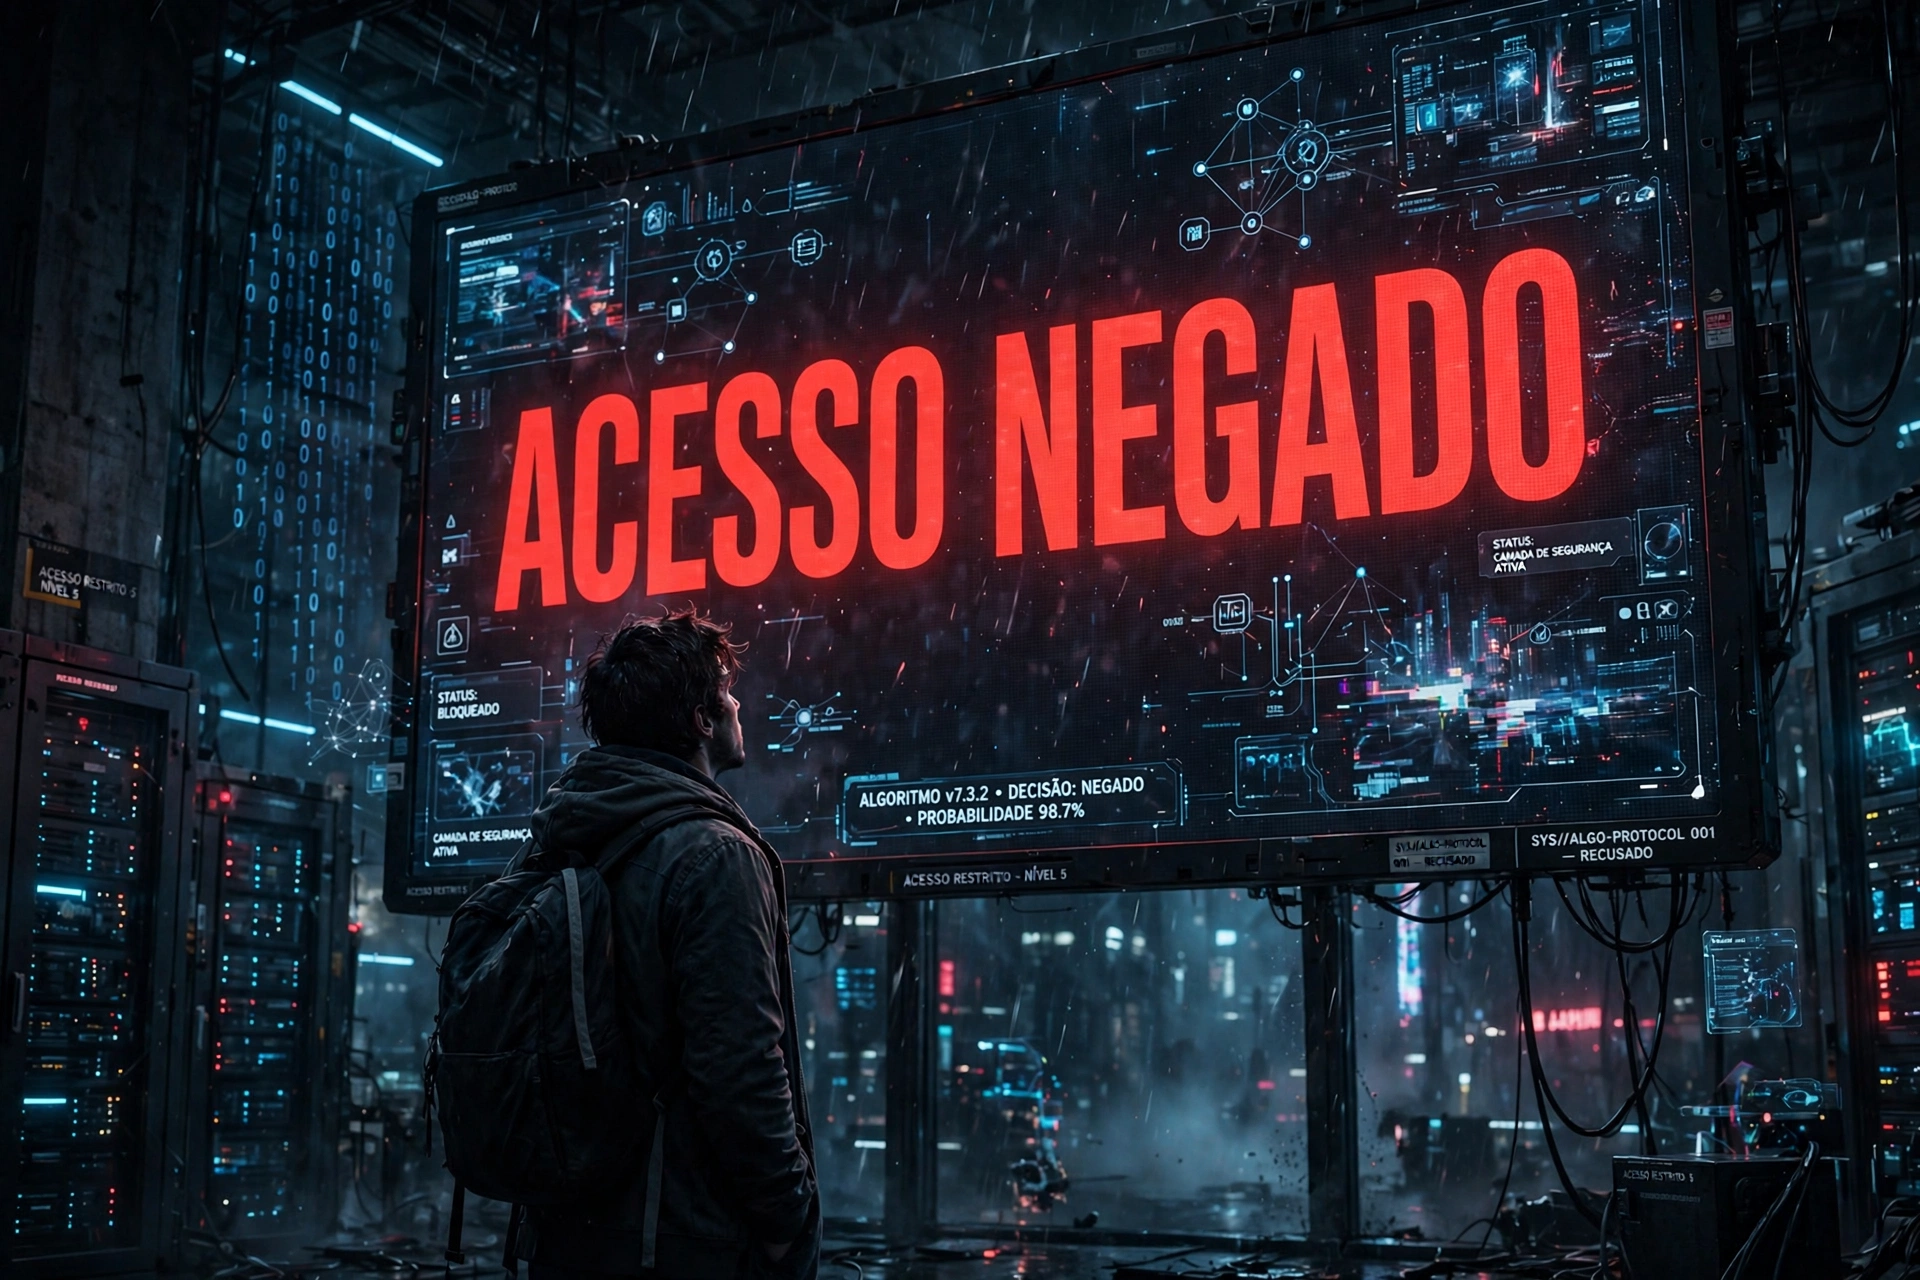
O consumidor diante de uma decisão invisível. Imagine um consumidor que, após anos de relacionamento com uma instituição financeira, tem seu limite de crédito reduzido abruptamente. Ou alguém que solicita financiamento por meio de um aplicativo e recebe, segundos depois, uma negativa acompanhada de uma mensagem genérica: “Sua solicitação não atende aos critérios de nossa política de crédito”.
Não há explicação individualizada. Não há indicação dos fatores determinantes. Em muitos casos, sequer existe um canal efetivo para questionar a decisão.
Essa situação representa uma das manifestações mais preocupantes da chamada opacidade algorítmica, fenômeno caracterizado pela dificuldade de compreender os critérios, os dados e a lógica que influenciam decisões produzidas por sistemas automatizados.
A opacidade pode decorrer da complexidade técnica dos modelos, da utilização de tecnologias proprietárias, da ausência de documentação adequada ou de escolhas deliberadas das organizações responsáveis pelo tratamento dos dados.
O resultado é uma assimetria informacional ainda mais profunda do que aquela tradicionalmente observada nas relações de consumo.
O fornecedor conhece o sistema, define os parâmetros e controla os dados. O consumidor, por sua vez, recebe apenas o resultado.
O algoritmo decide, mas quem sofre as consequências é uma pessoa.
A discriminação algorítmica e a exclusão financeira
Outro aspecto preocupante envolve a possibilidade de sistemas automatizados reproduzirem ou ampliarem desigualdades existentes na sociedade.
Algoritmos de análise de crédito são frequentemente desenvolvidos a partir de bases históricas de dados. Quando essas bases refletem padrões anteriores de exclusão econômica, territorial ou social, os modelos podem reproduzir tais distorções.
Informações aparentemente neutras, como localização geográfica, padrões de consumo, histórico de navegação ou características comportamentais, podem funcionar como indicadores indiretos de condições socioeconômicas e, em determinadas circunstâncias, de características protegidas contra discriminação.
Isso significa que um sistema pode produzir resultados discriminatórios mesmo sem utilizar expressamente atributos sensíveis em sua programação.
A utilização de dados alternativos para avaliação de risco exige, portanto, especial cautela quanto à pertinência, à qualidade, à proporcionalidade e aos possíveis efeitos discriminatórios.
É necessário reconhecer que a neutralidade tecnológica não pode ser presumida simplesmente porque uma decisão foi produzida por uma máquina.
A discriminação algorítmica pode transformar desigualdades históricas em critérios matemáticos aparentemente objetivos, dificultando sua identificação e contestação.
NNo mercado de crédito, esses efeitos podem restringir oportunidades econômicas, aprofundar vulnerabilidades e comprometer o acesso de determinados grupos a serviços financeiros essenciais.
A LGPD e o direito de revisão das decisões automatizadas
No Brasil, a Lei Geral de Proteção de Dados Pessoais (Lei nº 13.709/2018) estabelece importantes parâmetros para enfrentar esse problema.
O artigo 20 assegura ao titular dos dados o direito de solicitar a revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais que afetem seus interesses, incluindo aquelas destinadas a definir seu perfil de crédito.
A legislação também prevê, observados os segredos comercial e industrial, o fornecimento de informações claras e adequadas sobre os critérios e procedimentos utilizados nessas decisões.
Além disso, o § 2º do mesmo dispositivo estabelece a possibilidade de atuação da Autoridade Nacional de Proteção de Dados para realização de auditoria destinada à verificação de aspectos discriminatórios quando as informações não forem oferecidas sob a justificativa de segredo comercial ou industrial.
É importante destacar, contudo, que a redação vigente do artigo 20 não estabelece expressamente que toda revisão deva ser realizada por uma pessoa natural.
Essa distinção não reduz a importância da supervisão humana. Pelo contrário, demonstra a necessidade de aperfeiçoar mecanismos de governança e de assegurar procedimentos efetivos de contestação, capazes de evitar que a revisão se transforme em mera repetição automática da decisão original.
O direito de revisão precisa ser compreendido em conjunto com os princípios da transparência, da não discriminação, da prevenção e da responsabilização previstos na LGPD.
Não basta permitir que o consumidor peça uma revisão. É necessário que exista uma possibilidade real de reavaliar os fundamentos da decisão.
O Código de Defesa do Consumidor na era dos algoritmos
O Código de Defesa do Consumidor continua sendo instrumento fundamental para enfrentar os desafios das relações de consumo digitalizadas.
O direito à informação adequada e clara, previsto no artigo 6º, inciso III, não desaparece quando a decisão é produzida por inteligência artificial.
Da mesma forma, a proteção contra práticas abusivas e a garantia de prevenção e reparação de danos permanecem aplicáveis aos fornecedores que utilizam tecnologias automatizadas.
O artigo 43 do CDC também estabelece garantias relacionadas aos bancos de dados e cadastros de consumidores, incluindo o acesso às informações existentes e a possibilidade de correção de dados inexatos.
No âmbito do cadastro positivo, a Lei nº 12.414/2011 prevê direitos específicos relacionados à avaliação de crédito, incluindo o conhecimento dos principais elementos e critérios considerados na análise de risco, respeitados os limites legais.
Não se trata de exigir a divulgação irrestrita de códigos-fonte ou de segredos empresariais.
Trata-se de assegurar que o consumidor tenha condições de compreender, em linguagem acessível, quais fatores relevantes influenciaram uma decisão que afeta diretamente sua vida econômica.
O segredo empresarial não pode ser utilizado como justificativa genérica para afastar direitos legalmente assegurados.
A transparência algorítmica deve ser proporcional à relevância e aos impactos da decisão.
Crédito instantâneo, superendividamento e vulnerabilidade digital. A expansão das plataformas de crédito também exige atenção aos mecanismos de contratação digital.
A facilidade de obtenção de empréstimos, associada a interfaces persuasivas, ofertas personalizadas e avaliações automatizadas de risco, pode favorecer decisões impulsivas e agravar situações de vulnerabilidade financeira.
A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, reforçou a proteção do consumidor ao introduzir mecanismos de prevenção e tratamento do superendividamento e estabelecer deveres relacionados à oferta responsável de crédito.
Nesse contexto, o uso de inteligência artificial não deve servir apenas à maximização da concessão de empréstimos ou à exploração de perfis considerados comercialmente rentáveis.
É necessário avaliar se os sistemas empregados contribuem para práticas de crédito responsável ou se potencializam a exposição de consumidores vulneráveis a obrigações incompatíveis com sua capacidade de pagamento.
Também merecem atenção as fraudes digitais, a utilização indevida de dados pessoais, as contratações não reconhecidas e as falhas de autenticação em aplicativos financeiros.
A automação não elimina os deveres de segurança, informação e diligência das instituições responsáveis pelos serviços.
A inovação financeira deve ampliar oportunidades, e não criar novas formas de exploração da vulnerabilidade.
A responsabilidade não pode ser transferida para a máquina
Um dos maiores equívocos no debate sobre inteligência artificial consiste em tratar os algoritmos como entidades autônomas, capazes de afastar a responsabilidade das organizações que os desenvolvem, contratam ou utilizam.
Sistemas automatizados não são sujeitos de direitos e obrigações apenas porque produzem decisões complexas.
As escolhas relativas às bases de dados, aos critérios de avaliação, aos objetivos comerciais e aos mecanismos de supervisão decorrem de decisões humanas e institucionais.
Por isso, a utilização de inteligência artificial deve estar acompanhada de estruturas efetivas de governança, documentação, avaliação de riscos, auditoria e prestação de contas.
Instituições financeiras e demais fornecedores precisam ser capazes de demonstrar a adequação dos sistemas utilizados, inclusive quanto à prevenção de vieses discriminatórios e ao respeito aos direitos dos consumidores.
A responsabilidade jurídica deve ser analisada conforme a legislação aplicável, a participação de cada agente e as circunstâncias concretas de eventual violação.
A decisão pode ser automatizada. A responsabilidade, não.
O papel dos órgãos de defesa do consumidor
A transformação tecnológica também exige uma evolução institucional dos órgãos de proteção e defesa do consumidor.
A atuação tradicional, voltada à fiscalização de estabelecimentos físicos, contratos e práticas comerciais convencionais, precisa incorporar competências relacionadas à análise de sistemas digitais, à governança de dados e aos impactos da inteligência artificial.
PROCONs, órgãos reguladores, autoridades de proteção de dados e instituições do Sistema Nacional de Defesa do Consumidor têm diante de si o desafio de desenvolver mecanismos de cooperação, capacitação técnica e fiscalização compatíveis com a complexidade do mercado digital.
Essa atuação deve alcançar não apenas os resultados individuais das decisões automatizadas, mas também as práticas sistêmicas que possam gerar exclusão, discriminação ou violação de direitos em larga escala.
A proteção do consumidor na sociedade digital demanda uma abordagem interdisciplinar, capaz de reunir conhecimentos jurídicos, tecnológicos, econômicos e sociais.
É necessário compreender como os algoritmos funcionam, quais dados utilizam, que riscos produzem e quais mecanismos podem assegurar sua utilização responsável.
Conclusão: o direito de compreender o não. A sociedade digital não pode naturalizar a ideia de que decisões relevantes para a vida das pessoas sejam tomadas por sistemas que ninguém consegue explicar ou questionar adequadamente.
A eficiência tecnológica constitui um objetivo legítimo, mas não pode prevalecer automaticamente sobre direitos fundamentais, garantias legais e princípios de justiça nas relações de consumo.
O futuro da análise de crédito não depende apenas de algoritmos mais sofisticados, mas de instituições capazes de assegurar transparência, prevenção de discriminação, segurança e mecanismos efetivos de revisão.
O consumidor não precisa conhecer toda a arquitetura matemática de um sistema para exercer seus direitos. Precisa, entretanto, receber informações suficientes para compreender os fatores relevantes que determinaram o resultado e dispor de instrumentos reais para contestá-lo.
Em uma sociedade cada vez mais orientada por dados, o acesso ao crédito não pode ser condicionado a decisões incompreensíveis, insuscetíveis de questionamento ou imunes à responsabilização.
O verdadeiro avanço tecnológico não será alcançado quando os algoritmos conseguirem decidir tudo sozinhos, mas quando suas decisões puderem ser compreendidas, fiscalizadas e, quando necessário, corrigidas.
Porque, no Estado Democrático de Direito, nenhuma tecnologia deve estar acima dos direitos das pessoas.